De bouwkostenindex gepubliceerd door het INSEE toont -2,89 % op jaarbasis in het eerste kwartaal van 2026. Deze daling, de sterkste in jaren, voedt het idee van een algemene afkoeling van de bouwprijzen. De werkelijkheid op de bouwplaatsen vertelt een meer genuanceerd verhaal, waar sommige posten dalen terwijl andere blijven stijgen.
Bouwkostenindex en BT-index: twee curves, twee lezingen
De bouwprijzen reduceren tot één enkele indicator vertekent de analyse. De ICC meet de totale kosten van de nieuwbouw van woningen. De BT- en TP-indexen volgen daarentegen de evolutie van de kosten per vakgebied en integreren arbeid, materialen en energie op een afzonderlijke manier.
| Indicator | Perimeter | Tendens begin 2026 |
|---|---|---|
| ICC (INSEE) | Nieuwbouw van woningen | -2,89 % op jaarbasis (T1 2026) |
| IPEA residentieel | Onderhoud-verbetering residentieel | +1,0 % op kwartaalbasis (T2 2026) |
| IPEA niet-residentieel | Onderhoud-verbetering niet-residentieel | +0,3 % op kwartaalbasis (T2 2026) |
| ICM (Index kosten materialen) | Bouwmaterialen | Gestabiliseerd op 117,1 (niveau 2024-2025) |
De daling van de ICC weerspiegelt vooral een afname van de vraag naar nieuwbouw en een gedeeltelijke versoepeling van bepaalde materialen. Daarentegen blijft de index van onderhoud-verbetering (IPEA) nog steeds stijgen met 2,1 % op jaarbasis in het tweede kwartaal van 2026.
Om deze gegevens te combineren met de projecties van de vastgoedmarkt, de vastgoedprognoses van Projet Immobilier geven een gedetailleerd overzicht van de scenario’s die worden overwogen voor de kosten van nieuwbouw in de komende maanden.
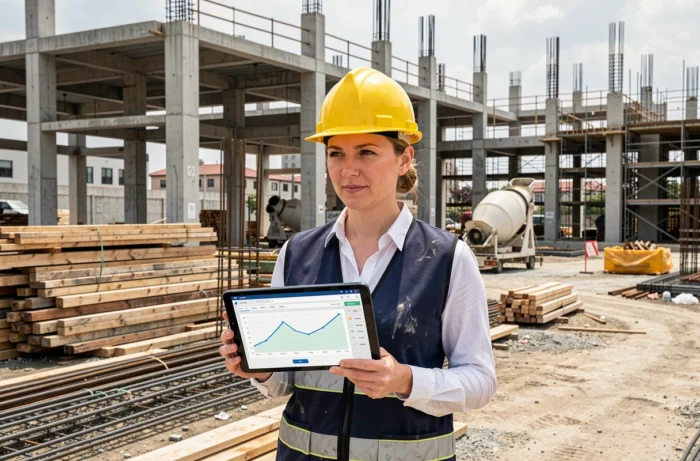
Onderhoud-verbetering: de posten die de prijzen omhoog trekken
De stabilisatie van de grondstoffen heeft geen invloed op de renovatiewerkzaamheden. De IPEA stijgt met 0,8 % op kwartaalbasis in T2 2026, aangedreven door goed gedefinieerde vakgebieden.
- De timmerwerkzaamheden vertonen de grootste kwartaalstijging: +1,6 %, met een index die 129,5 bereikt. Verwerkt hout en aluminium timmerwerk blijven onder druk staan.
- De loodgieterij, verwarming en airconditioning stijgen met +1,3 % op kwartaalbasis, aangedreven door de vraag naar warmtepompen en ventilatiesystemen die voldoen aan de nieuwe eisen.
- Schilderwerk en glaswerk stijgen met +0,8 %, een post die vaak wordt onderschat in renovatiebudgetten.
Deze stijgingen drukken direct op particulieren die betrokken zijn bij energiebesparende renovatiewerkzaamheden. De werkelijke kosten van een renovatieproject blijven stijgen, zelfs wanneer de prijzen voor nieuwbouw dalen.
Bouwmaterialen in 2026: stabilisatie, geen terugval
De index van de materiaalkosten (ICM) blijft op 117,1, hetzelfde niveau als in 2024 en 2025. Deze stabilisatie verbergt een realiteit: de prijzen van materialen zijn 31 % hoger dan in 2020 na de cumulatieve stijging tussen 2020 en 2023.
Verschillende factoren verhinderen een echte terugval. De transportkosten hebben hun pre-pandemische niveau niet hersteld. Geopolitieke spanningen houden onzekerheid in stand over de toeleveringsketens van staal en koper. De toenemende milieueisen, met name gerelateerd aan de RE2020, voegen structurele kosten toe aan isolatiematerialen, ventilatiesystemen en biobased materialen.
Het huidige plateau van materialen betekent niet dat bouwen goedkoper is. Het betekent dat de inflatoire spiraal is gestopt, zonder significante correctie naar beneden.
Bouw- en openbare werken: een budgettaire context die weegt
Het volume van de activiteit in de bouw blijft dalen. De FFB meldt een afname van de woningbouw, en de niet-residentiële markt compenseert het tekort niet.
Wat betreft de openbare werken, verwacht de FNTP een terugval van de activiteit van -1 % in volume voor 2025, met een verwachte verslechtering in 2026. Het verkiezingsjaar voor de gemeenteraadsverkiezingen remt traditioneel de publieke opdrachten. De gespannen budgettaire context versterkt dit fenomeen: aanpassingsmaatregelen voor de gemeenten, geschat op ongeveer 5 miljard euro, verminderen de lokale investeringscapaciteit.
De Algemene Directie van de Schatkist merkt op dat de investeringen in de bouw zijn verzwakt door de stijging van de rentevoeten in de afgelopen jaren, hoewel een geleidelijke stabilisatie wordt overwogen. De publieke en private opdrachten ondervinden verschillende, maar convergerende druk naar een algemene vertraging.
Wat de bouwprijzen in 2026 zeggen over de vastgoedmarkt
De daling van de ICC creëert een kans voor opdrachtgevers van nieuwbouw, maar vertaalt zich niet automatisch in goedkopere woningen. De grondprijzen, milieunormen en marketingkosten vormen een steeds groter deel van de uiteindelijke prijs.
Voor renovatie is het signaal omgekeerd: de prijzen blijven stijgen. Een eigenaar die renovatiewerkzaamheden voor isolatie of verwarming uitstelt in de hoop op een prijsdaling, loopt het risico om over twaalf maanden meer te betalen.
De daling van de kosten van nieuwbouw coëxisteert met een stijging van de renovatiekosten. Deze divergentie is het structurerende feit van 2026 voor iedereen die een vastgoedproject voorbereidt, of het nu gaat om het bouwen of renoveren van een bestaand pand.